
TFL Glasnik - številka 30, leto 2026, 17. 11. 2026

TFL Glasnik je brezplačni e-tednik s strokovnimi članki z davčnega, računovodsko-finančnega in pravnega področja ter intervjuji s priznanimi slovenskimi strokovnjaki in podjetniki.
dr. Rok Čeferin
dr. Miha Juhart
asist. Boštjan Koritnik
dr. Nataša Pirc Musar
odv. Andrej Razdrih
dr. Vasilka Sancin
dr. Grega Strban
dr. Metka Tekavčič
Želite dostop do člankov TFL Glasnika?
Brezplačna registracija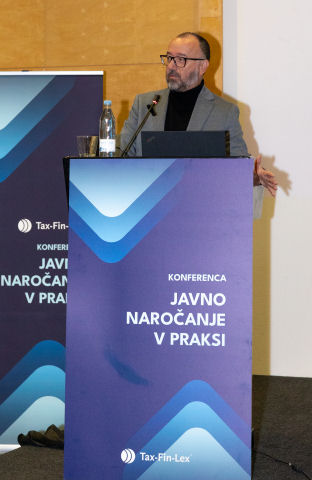
IZBRANO
Toni Perić
Konferenca »Javno naročanje v praksi« – Poligon za krajo javnega denarja?
Červek je ocenil, da je javno naročanje postalo pretirano zapleteno, predvsem za manjše naročnike z omejenimi kadrovskimi in strokovnimi zmogljivostmi. Obstoječa ureditev vključuje tudi nacionalne postopkovne zahteve in varovalke, katerih koristnost bi bilo treba ponovno preučiti.
Med usmeritvami, o katerih se razpravlja na evropski ravni, je izpostavil širšo uporabo pogajanj in manjšo prevlado najnižje cene kot merila za izbor. Izbira po ceni je preprosta, vendar ne zajame nujno kakovosti in dolgoročnih učinkov naročila.

TEMA TEDNA
Silva Koritnik Rakela
Kaj in kdo določa vrednost nepremičnin v računovodskih izkazih (2. del)
Le redka podjetja ne potrebujejo nepremičnin za delovanje. Nepremičnine se pojavljajo v obliki upravnih stavb, skladišč, proizvodnih hal, stanovanj za delavce, nepremičnin za oddajo v najem, zalog in ne nazadnje tudi kot sredstva, namenjena prodaji. Računovodje so tako postavljeni pred izziv iskanja »poštenih« vrednosti. Pri tem so jim v pomoč ocenjevalci vrednosti nepremičnin.
ČLANKI
Franc Grad
Kaj parlament sme in kaj mora!
V sodobnih demokracijah se oblast vzpostavlja z volitvami, ki dajejo izvoljenim poslancem pooblastilo (mandat) za odločanje. Vendar pa to še ne pomeni, da lahko odločajo brez kakršnih koli omejitev.
ČLANKI
Tina Igličar, dr. Maja Zaman Groff
Analiza poročanja o ključnih revizijskih zadevah v revizijskih poročilih bank v Sloveniji
V članku obravnavamo poročanje o ključnih revizijskih zadevah (kratica KAM) v revizijskih poročilih bank v Sloveniji za poslovno leto 2024. Namen raziskave je bil proučiti, katere teme revizorji najpogosteje izpostavljajo kot ključne, kako so ključne revizijske zadeve predstavljene in v kolikšni meri uporabnikom računovodskih izkazov omogočajo boljše razumevanje tveganj. Analiza temelji na kvalitativnem pregledu revizijskih poročil bank v Sloveniji ter primerjalni analizi vsebine, jezika, obsega in načina predstavitve ključnih revizijskih zadev. Izidi kažejo, da se med najpogosteje izpostavljenimi ključnimi revizijskimi zadevami pojavljajo oslabitve kreditov strank, vrednotenje finančnih instrumentov in področja z visoko stopnjo strokovne presoje. Ugotovljene so bile precejšnje podobnosti med posameznimi poročili in ponavljanje vsebin med leti, pa tudi razlike v obsegu razkritij, stopnji konkretizacije in razumljivosti zapisov. V raziskavi se potrjuje, da imajo ključne revizijske zadeve pomembno vlogo pri povečanju preglednosti revizijskega poročanja, hkrati pa odpira vprašanje, ali razkritja uporabnikom res ponujajo dodatno informativno vrednost ali v nekaterih primerih ostajajo predvsem formaliziran del revizijskega poročanja.
ČLANKI
Iz prakse za prakso
Revizorjevo poročanje o objavi poročila o davčnih informacijah v zvezi z dohodki
Revizijski svet je na svoji seji sprejel strokovno razlago glede načina in vsebine revizorjevega poročanja o objavi poročil o davčnih informacijah v zvezi z dohodki.